

¿Quién es Peter Lynch?
Hay inversores legendarios, y luego está Peter Lynch. Nacido en 1944 en Newton, Massachusetts, Lynch creció en una familia de clase media que sufrió de cerca el impacto de la muerte prematura de su padre. A los diez años comenzó a trabajar como caddie en el club de golf Brae Burn Country Club, donde escuchó por primera vez las conversaciones de los directivos de empresas sobre mercados y acciones. Esa semilla germinó décadas más tarde en uno de los récords más asombrosos de la historia financiera.
Estudió finanzas en el Boston College y posteriormente completó un MBA en la Wharton School of the University of Pennsylvania. En 1966 entró a trabajar como analista en Fidelity Investments y, en 1977, fue nombrado gestor del Fondo Magellan de Fidelity, un fondo entonces modesto con apenas 18 millones de dólares bajo gestión.
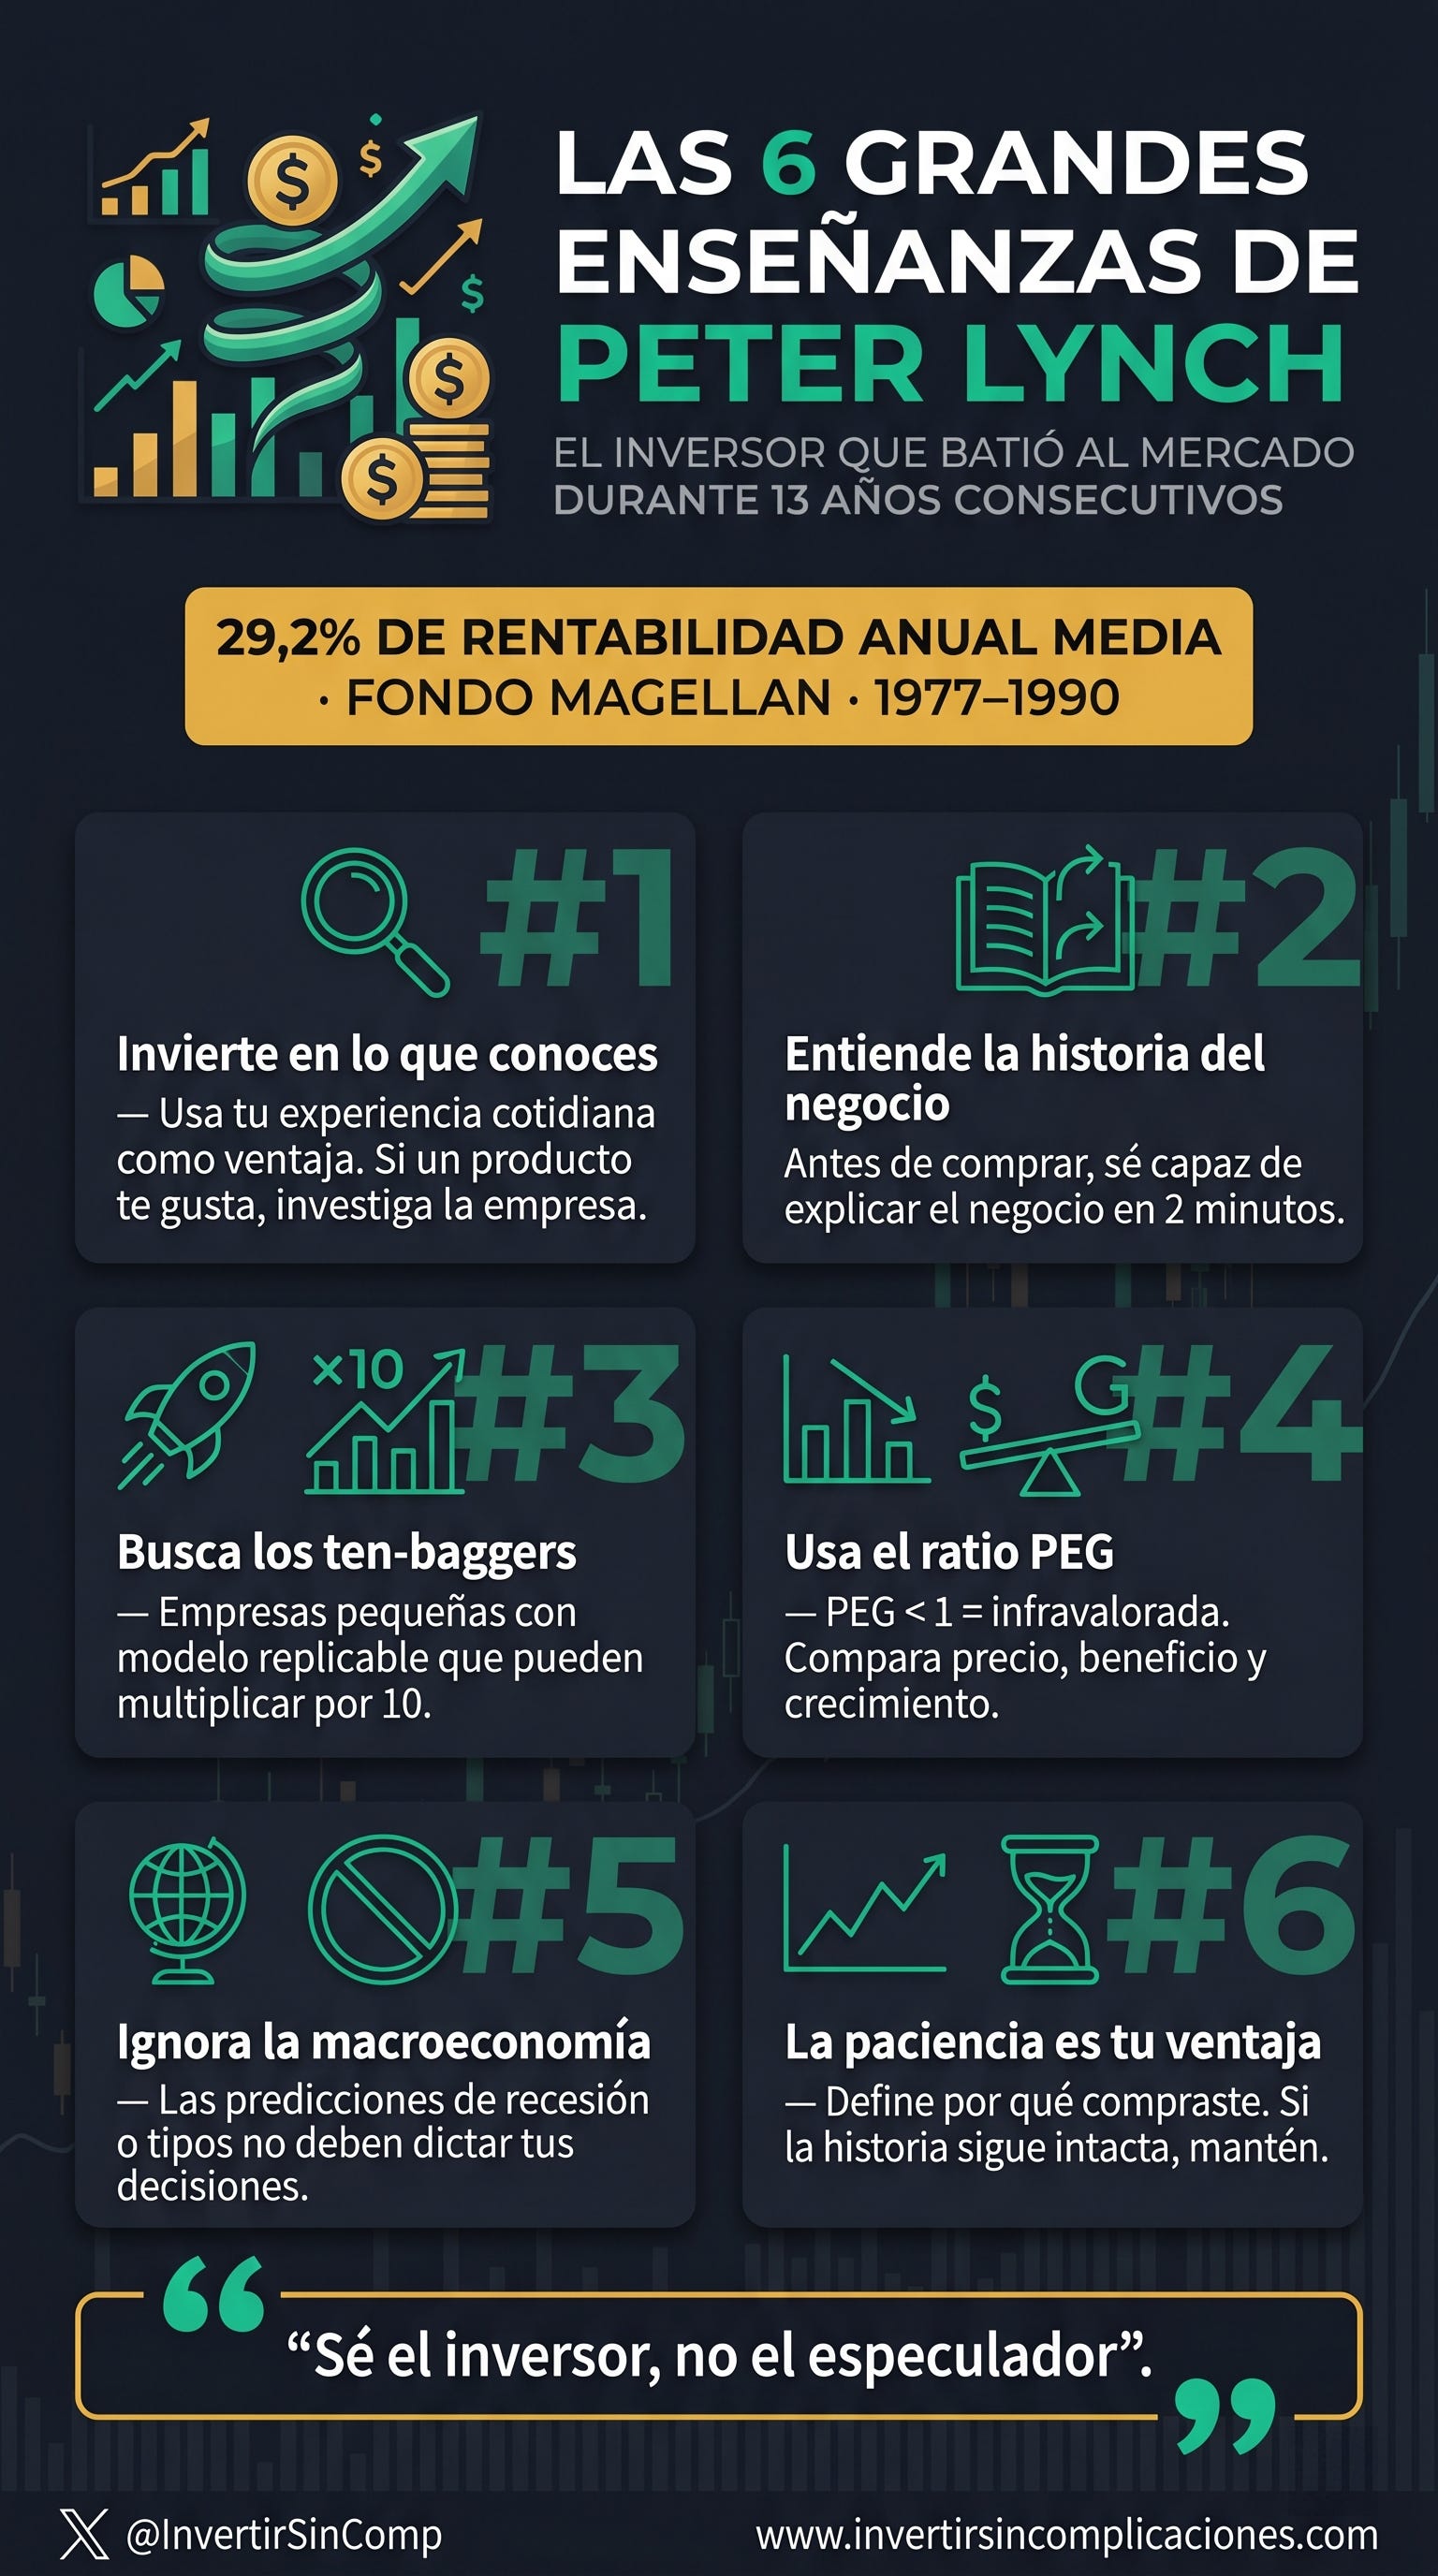
Lo que sucedió a continuación es historia: durante los trece años que Lynch gestionó el fondo (1977–1990), el Magellan creció hasta superar los 14.000 millones de dólares, convirtiéndose en el mayor fondo de inversión del mundo. Su rentabilidad media anual fue del 29,2%, más del doble que el S&P 500 en el mismo período. Cualquier inversor que hubiera puesto 10.000 dólares en el fondo en 1977 habría acumulado más de 280.000 dólares al retirarse Lynch en 1990.
Se retiró voluntariamente a los 46 años para pasar más tiempo con su familia, legando al mundo inversor dos libros fundamentales: One Up on Wall Street (1989) y Beating the Street (1993).
Las grandes enseñanzas de Peter Lynch
1. Invierte en lo que conoces
Este es quizás el principio más famoso de Lynch, y también el más malinterpretado. No significa que debas invertir solo en empresas de tu barrio. Significa que el inversor individual tiene una ventaja competitiva sobre los profesionales de Wall Street: la experiencia cotidiana.
Lynch creía que los consumidores ordinarios detectan tendencias antes que los analistas. Si ves que una tienda siempre está llena, que una marca de zapatillas está en los pies de todos los adolescentes o que un restaurante tiene lista de espera cada fin de semana, tienes información real y tangible. Su filosofía: observa tu entorno antes de abrir la aplicación del broker.
Ejemplos reales que Lynch siguió este principio:
Descubrió Dunkin’ Donuts cuando su esposa le comentó lo bueno que era el café.
Invirtió en Hanes porque su esposa compraba constantemente sus medias L’eggs.
Identificó el potencial de Taco Bell después de comer allí durante un viaje de carretera.
2. La historia de la empresa importa más que el precio
Para Lynch, comprar una acción sin entender el negocio detrás era como apostar en un casino. Cada inversión debía tener una historia coherente y comprensible: ¿Por qué va a crecer esta empresa? ¿Cuál es su ventaja competitiva? ¿Puede el director general explicarme el negocio en dos minutos?
Clasificaba las empresas en seis categorías:
Empresas lentas (slow growers): crecen al ritmo de la economía, generalmente pagan buenos dividendos.
Empresas estables (stalwarts): gigantes con crecimiento moderado y previsible (Coca-Cola, Procter & Gamble).
Empresas de crecimiento rápido (fast growers): su favorita, con potencial de multiplicar el capital.
Empresas cíclicas (cyclicals): dependientes del ciclo económico, requieren timing preciso.
Empresas en reestructuración (turnarounds): compañías en problemas con potencial de recuperación.
Empresas de activos ocultos (asset plays): empresas con activos no reflejados en el precio.
Tienes más información sobre los distintos tipos de empresas en este artículo:
3. Los ten-baggers: la búsqueda del multiplicador
Lynch popularizó el término ten-bagger, tomado del béisbol, para describir una acción que multiplica por diez su valor. Su teoría: un inversor paciente que encuentra aunque sea uno o dos ten-baggers en su vida puede compensar todas las pérdidas y generar retornos extraordinarios.
La clave para encontrarlos:
Empresas pequeñas con un modelo de negocio replicable en múltiples mercados.
Sectores aburridos o despreciados por Wall Street (funerarias, gestión de residuos, tiendas de descuento).
Negocios con una ventaja competitiva duradera y barreras de entrada.
4. El ratio PEG: valorar con inteligencia
Lynch no era fan de comprar a cualquier precio. Desarrolló el uso del ratio PEG (Price-to-Earnings Growth), que divide el PER de una empresa entre su tasa de crecimiento anual esperada.
PEG menor de 1: la acción está potencialmente infravalorada.
PEG igual a 1: valoración justa.
PEG mayor de 1: el mercado ya descuenta un crecimiento optimista.
Este indicador le permitía comparar empresas de distintos sectores con justicia, evitando pagar de más por el crecimiento.
5. Ignora las predicciones macroeconómicas
Lynch fue siempre escéptico de los economistas y sus predicciones. Decía que si pasas más de 13 minutos al año pensando en macroeconomía, has perdido 10 minutos. Su argumento era contundente: nadie ha ganado dinero de forma consistente prediciendo recesiones, tipos de interés o movimientos de divisas.
Lo que importa, según Lynch, es el negocio individual: su ventaja competitiva, su gestión, su balance y su capacidad de generar caja. Los mercados caen, siempre han caído y siempre han recuperado. La pregunta no es cuándo caerán, sino si el negocio en el que inviertes seguirá siendo relevante en 5 o 10 años.
6. La paciencia como ventaja competitiva
Lynch observó que la mayoría de los inversores pierden dinero no porque elijan malas acciones, sino porque venden demasiado pronto o compran en el momento equivocado dejándose llevar por el miedo o la euforia. Su consejo:
Define por qué compraste una acción antes de comprarla.
Revisa periódicamente si la historia original sigue intacta.
Si el negocio sigue siendo sólido y el precio ha caído, considera comprar más, no vender.
Acuñó la expresión “sell the losers and let the winners run” como resumen de su disciplina inversora.
El legado de Peter Lynch
Lynch demostró que el inversor individual, con paciencia, curiosidad y sentido común, puede superar a los grandes gestores profesionales. No necesitas algoritmos ni acceso privilegiado a información: necesitas observar el mundo con los ojos de un analista y la paciencia de un jardinero.
Sus libros siguen siendo lectura obligatoria en cualquier escuela de negocios y en la biblioteca de cualquier inversor serio. La filosofía de Lynch no ha envejecido porque se basa en algo atemporal: entender los negocios como lo que son, negocios reales, antes que simples gráficos en una pantalla.
¿Quieres aprender a invertir como los mejores?
Este artículo es solo el comienzo. En nuestra comunidad de Substack encontrarás cada semana:
Análisis de empresas aplicando los principios de Lynch y otros grandes inversores.
Casos prácticos de ten-baggers históricos y actuales.
Guías para calcular el PEG ratio y valorar empresas desde cero.
Suscríbete hoy y accede a contenido premium que te ayudará a tomar mejores decisiones financieras. Tu futuro yo te lo agradecerá.