

Existe un mito profundamente arraigado en la cultura financiera popular: si los ricos lo hacen, debe ser bueno. Vemos a millonarios y celebridades con sus gestores patrimoniales, sus fondos exclusivos y sus “estrategias premium”, y asumimos automáticamente que están accediendo a algún tipo de sabiduría financiera superior reservada para las élites.
La realidad, sin embargo, es radicalmente distinta. Numerosos estudios académicos y análisis del sector financiero demuestran que, en términos de rentabilidad ajustada al riesgo, muchas personas de alto patrimonio obtienen resultados de inversión mediocres, e incluso peores que los de un inversor particular disciplinado con una estrategia simple. En este artículo vamos a desmontar este mito y a explicar exactamente por qué ocurre esto, para que puedas evitar cometer los mismos errores.
El gran error: delegar sin entender
La trampa de las comisiones del 2%
Uno de los motivos más significativos por los que los ricos obtienen rentabilidades decepcionantes es la delegación ciega de la gestión de su patrimonio. Es habitual que personas con grandes ingresos contraten a gestores de banca privada o asesores patrimoniales que cobran comisiones de gestión de hasta el 2% anual sobre el capital total invertido.
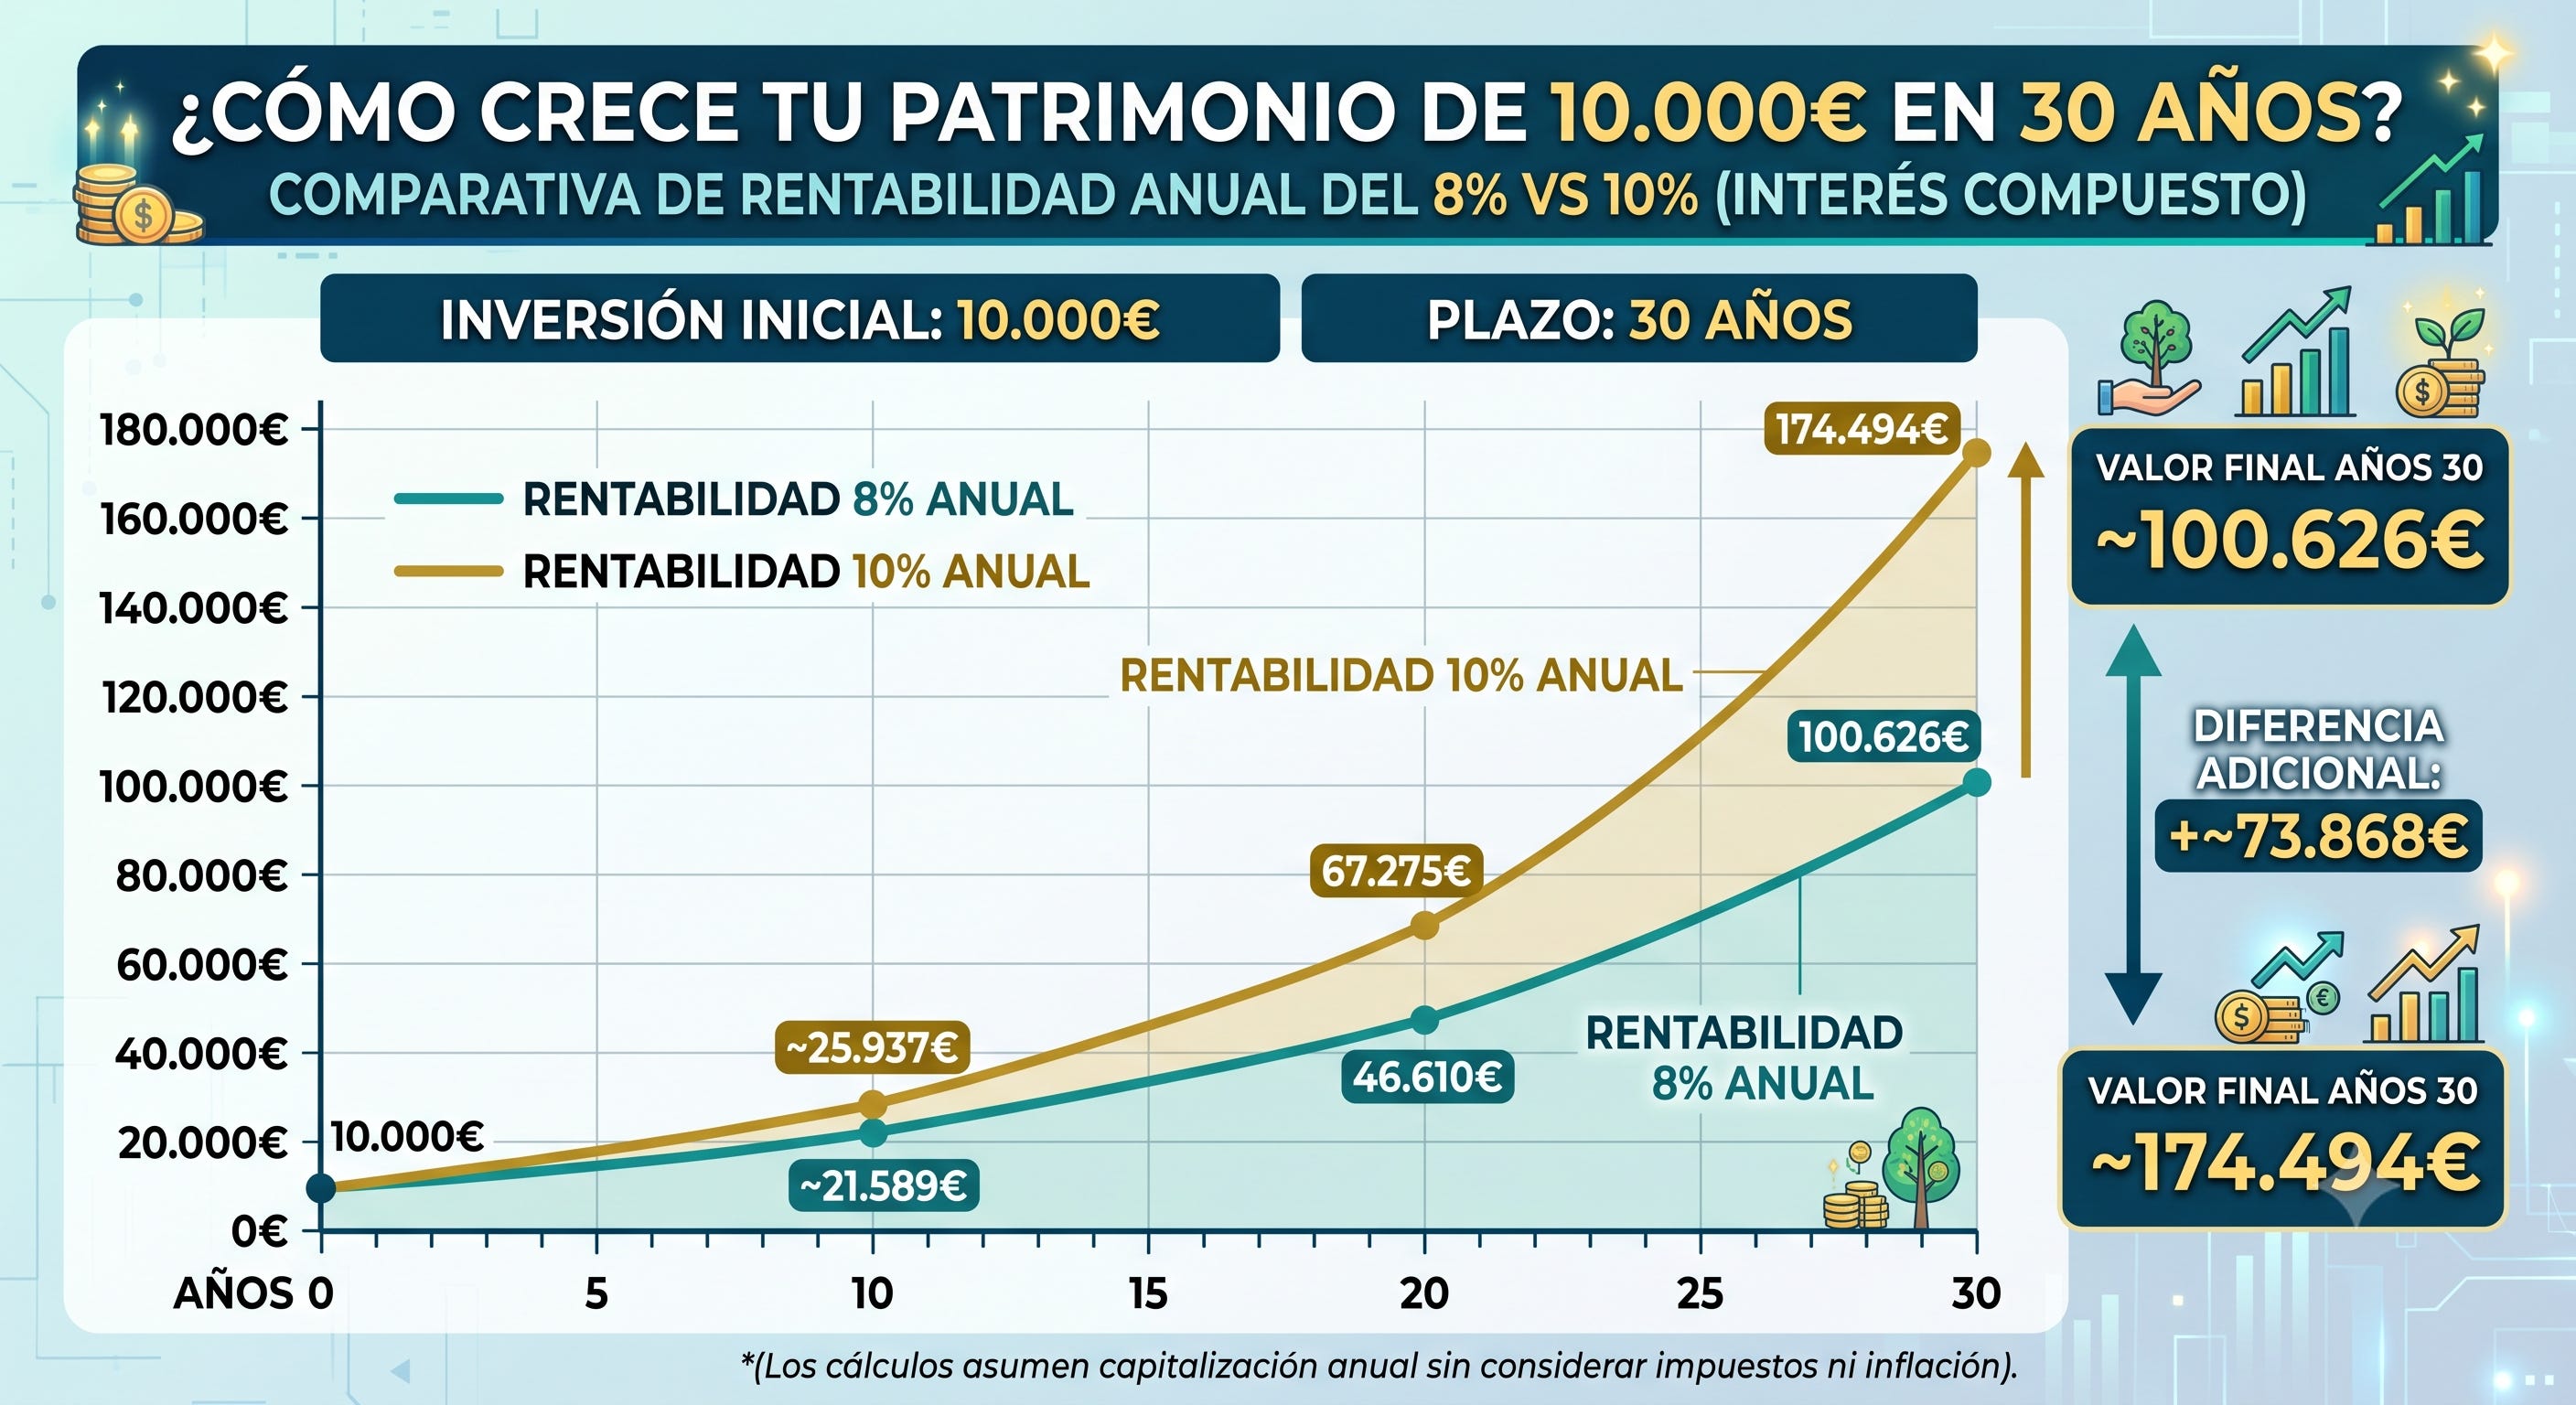
A primera vista, un 2% puede parecer insignificante. Pero el efecto compuesto de esta comisión a lo largo de décadas es devastador:
Sobre una cartera de 1 millón de euros, un 2% anual supone 20.000 euros cada año, independientemente de si la inversión gana o pierde dinero.
A 30 años, esa comisión puede comerse entre el 30% y el 50% de la rentabilidad total que el inversor habría obtenido sin ese coste.
Mientras tanto, fondos indexados pasivos cobran comisiones de entre el 0,03% y el 0,20%, una diferencia abismal.
El problema de fondo es que estos gestores no son benefactores desinteresados: son un negocio que necesita generar ingresos, y esos ingresos provienen directamente del patrimonio del cliente, generen o no rentabilidad positiva.
Ganan mucho dinero, pero no saben gestionarlo
Esto nos lleva a una paradoja fascinante. Muchas personas adineradas han acumulado su fortuna siendo extraordinariamente competentes en su campo: medicina, derecho, tecnología, empresa, deporte o entretenimiento. Sin embargo, esa competencia profesional no se traduce automáticamente en competencia financiera.
Tienen el dinero, pero no el tiempo, el interés o los conocimientos para gestionarlo activamente.
Sienten que “deberían” tener algo sofisticado, dado su nivel de patrimonio, lo cual los hace vulnerables a productos complejos y caros.
Delegan no porque hayan analizado que es la mejor opción, sino porque no quieren (o no saben) hacerlo ellos mismos.
Este vacío de conocimiento crea el terreno perfecto para que florezca toda una industria de intermediarios financieros.
La falacia del precio como indicador de calidad
Cuando lo caro parece mejor (pero no lo es)
En la mayoría de los aspectos de la vida, pagar más suele estar correlacionado con obtener más calidad: un coche más caro, una mejor sastrería, un restaurante con mejores ingredientes. Nuestro cerebro está entrenado para asociar precio elevado con valor superior.
El problema es que en el mundo de la inversión, esta heurística mental falla estrepitosamente. La evidencia empírica es abrumadora:
Múltiples estudios de Morningstar y otras firmas de análisis muestran que los fondos con comisiones más bajas tienden, de manera consistente, a superar a los fondos con comisiones más altas a largo plazo.
Los gestores activos que cobran comisiones elevadas raramente logran batir a sus índices de referencia de forma sostenida durante periodos largos.
La complejidad de un producto financiero no garantiza mejores resultados; a menudo solo garantiza mayores costes ocultos.
Los ricos, acostumbrados a que “lo exclusivo” y “lo caro” sea sinónimo de “lo mejor” en otros ámbitos de su vida, trasladan esa misma lógica a las inversiones, donde simplemente no se sostiene.
Productos diseñados para vender, no para rentabilizar
Existe además otro fenómeno relevante: muchos productos financieros “exclusivos” ofrecidos a clientes de banca privada (fondos de inversión propios del banco, productos estructurados, seguros de inversión complejos) están diseñados principalmente para generar comisiones para la entidad financiera, no necesariamente para maximizar el retorno del cliente.
Estos productos suelen incluir capas adicionales de comisiones: comisión de gestión, comisión de éxito, comisión de depositaría, comisión de suscripción.
La complejidad del producto dificulta que el cliente entienda realmente cuánto está pagando en total.
El incentivo del asesor está, en muchos casos, alineado con vender el producto que más comisión le genera a él o a su entidad, no el que mejor le convenga al cliente.
El sesgo de la sobreconfianza y el “efecto halo”
Otro factor relevante es psicológico. Las personas que han tenido un éxito notable en su campo profesional tienden a desarrollar lo que los psicólogos llaman “efecto halo”: la creencia de que su competencia en un área se extiende automáticamente a otras.
Un empresario exitoso puede pensar que su olfato para los negocios se traduce directamente en olfato para elegir inversiones.
Esta sobreconfianza les lleva a tomar decisiones de inversión más arriesgadas, concentradas o especulativas de lo que sería prudente.
También les hace menos receptivos a estrategias simples y “aburridas” como la indexación pasiva, que perciben como poco sofisticadas para alguien de su nivel.
La falta de diversificación por concentración patrimonial
Muchas grandes fortunas están vinculadas a una empresa, sector o activo concreto (la empresa familiar, las acciones de la compañía donde trabajan como directivos, un negocio inmobiliario heredado). Esto genera:
Una concentración de riesgo enorme: si ese activo principal sufre, todo el patrimonio sufre simultáneamente.
Una resistencia emocional a diversificar, ya que vender parte de “su” empresa o activo principal se percibe como una traición o una falta de confianza en el propio proyecto.
Carteras desequilibradas donde la diversificación teórica existe sobre el papel, pero el riesgo real está enormemente concentrado.
Complejidad fiscal que genera decisiones subóptimas
Por último, las grandes fortunas suelen tener estructuras fiscales complejas (sociedades patrimoniales, vehículos de inversión internacionales, planificación sucesoria) que, paradójicamente, a veces generan decisiones de inversión motivadas más por la optimización fiscal que por la maximización del rendimiento real. Esto puede llevar a mantener inversiones subóptimas simplemente porque venderlas generaría una factura fiscal incómoda.
La lección clave: simplicidad, disciplina y bajo coste
Si hay una conclusión que extraer de todo esto, es que la inversión exitosa no requiere ser rico, tener acceso a productos exclusivos ni contratar gestores caros. De hecho, ocurre precisamente lo contrario.
Los principios que históricamente han demostrado generar mejores resultados a largo plazo son:
Minimizar costes y comisiones, ya que es uno de los pocos factores que el inversor puede controlar directamente.
Diversificar ampliamente, evitando concentraciones de riesgo excesivas.
Mantener una estrategia simple y sostenible en el tiempo, en lugar de perseguir productos complejos y de moda.
Evitar el ruido y la sobreconfianza, resistiendo el impulso de hacer cambios constantes basados en el ego o en las últimas tendencias.
La próxima vez que pienses “esto debe ser bueno porque lo hacen los ricos”, recuerda que muchas de las personas con más patrimonio del mundo están, en este momento, pagando comisiones desproporcionadas a gestores que no logran batir a un simple fondo indexado. La riqueza no es sinónimo de sabiduría financiera, y replicar ciegamente sus estrategias puede ser, paradójicamente, uno de los peores consejos de inversión que sigas.
Tu próximo paso
Si este artículo te ha hecho reflexionar sobre cómo gestionas (o cómo delegas) tus propias inversiones, no te quedes solo con la teoría. En esta newsletter profundizamos cada semana en estrategias prácticas, análisis de productos financieros y herramientas para que tomes el control de tu patrimonio sin depender de intermediarios caros.
Suscríbete ahora a la edición premium y accede a contenido exclusivo, análisis en profundidad y una comunidad de lectores comprometidos con construir patrimonio de forma inteligente, sin pagar de más por ello. Tu futuro financiero empieza por entender estos errores, y nosotros te ayudamos a evitarlos cada semana.