

En el mundo de las finanzas y la inversión, existe una creencia profundamente arraigada: para obtener grandes resultados, es necesario un esfuerzo constante, un análisis diario de los gráficos, y una toma de decisiones frenética. Nos han vendido la idea de que el inversor de éxito es aquel que compra y vende acciones constantemente desde su pantalla, reaccionando al último titular de prensa o al informe de ganancias del trimestre.
Sin embargo, los datos históricos de los mercados financieros no dejan de repetir una paradoja incómoda: cuanto menos haces, más ganas.
En los últimos años, se ha popularizado en la comunidad inversora una expresión tan macabra como certera: “la cartera del muerto” (The Dead Man’s Portfolio). Este concepto describe un fenómeno observado repetidamente en firmas de corretaje de todo el mundo. Aquellas cuentas de inversión que pertenecen a personas que fallecieron, o que simplemente olvidaron sus contraseñas y dejaron sus activos intactos durante décadas, suelen batir con una facilidad pasmosa a las carteras gestionadas de forma activa por inversores vivos y sobreinformados.
A continuación, analizaremos a fondo los fundamentos de este fenómeno, los sesgos psicológicos que destruyen tu rentabilidad y cómo puedes beneficiarte de la filosofía del inversor inerte sin necesidad de pasar a mejor vida.
El origen de la expresión: el estudio que lo cambió todo
La popularización de la “cartera del muerto” tiene un origen muy concreto. Un estudio interno llevado a cabo por Fidelity, una de las principales gestoras de fondos del mundo, analizó los resultados de sus clientes con el objetivo de determinar qué tipo de inversores habían obtenido mejores rentabilidades durante el período 2003–2013. La conclusión fue sorprendente: los mejores inversores eran los que estaban muertos, es decir, aquellos cuyos activos quedaron paralizados mientras se solucionaban todos los asuntos relativos a la herencia, o los que simplemente estaban inactivos, personas que cambiaron de trabajo y olvidaron que tenían un plan de pensiones o un fondo de inversión.
El motivo es simple: al estar muertos, los inversores no cedían ante la tentación de vender una acción porque su cotización había caído mucho. Tampoco se veían influidos por las malas noticias económicas de corto plazo, que suelen hacer suponer que la mala coyuntura se mantendrá indefinidamente en el largo plazo. Las inversiones simplemente se quedaban como estaban.
Esta paradoja —que la inacción bata a la acción— no es anecdótica ni casual. Es una consecuencia directa y predecible del comportamiento humano ante la incertidumbre financiera.
Por qué los herederos obtienen mejores resultados
Cuando un inversor fallece y sus herederos reciben la cartera, suele ocurrir una de estas dos situaciones: o bien los familiares no saben muy bien qué hacer con esos activos y simplemente los dejan estar durante meses o incluso años mientras resuelven la herencia, o bien deciden mantenerlos sin tocarlos por desconocimiento del mercado. En ambos casos, el resultado financiero suele ser el mismo: una rentabilidad superior a la del inversor original si este hubiera seguido operando.
¿Por qué? Porque al no hacer nada, los herederos evitan sistemáticamente los cuatro grandes errores que destruyen el rendimiento de cualquier cartera:
Vender en los momentos de pánico. Cuando el mercado cae un 20% o un 30%, el inversor activo siente el impulso irresistible de salir para “protegerse”. El heredero que no sabe que el mercado ha caído, simplemente no vende. Y cuando el mercado se recupera —como históricamente siempre ha hecho—, su posición se beneficia íntegramente de la subida.
Rotar la cartera con frecuencia. Varios estudios han determinado que aquellos inversores que llevan a cabo demasiadas operaciones tienden a obtener rentabilidades muy inferiores a la media del mercado. Cada compra y venta tiene un coste en forma de comisiones, spreads y, en muchos casos, impacto fiscal. La cartera congelada no incurre en ninguno de estos costes.
El exceso de confianza. Los inversores sobreestiman sus capacidades a la hora de tomar decisiones de inversión, lo que les lleva a no medir bien el riesgo, a buscar un exceso de rentabilidad y a no diversificar adecuadamente. El heredero no tiene esta ilusión de control porque no toma decisiones activas.
El sesgo de confirmación. El sesgo de confirmación hace que el inversor busque, de forma inconsciente, únicamente las opiniones e informaciones que refuerzan lo que ya cree, lo que resulta especialmente peligroso porque el mercado no premia a quien tiene razón más veces, sino a quien gestiona mejor cuando se equivoca.
El inversor medio: su peor enemigo
La diferencia entre lo que el mercado ofrece y lo que el inversor realmente obtiene tiene un nombre técnico: brecha de comportamiento (behavior gap). Y sus cifras son devastadoras.
En el año 2012, el Instituto Dalbar publicó un estudio que revelaba que durante el período 1992–2012, los inversores obtenían tres puntos porcentuales menos de rentabilidad anual que el S&P 500, y que el período medio de conservación de una acción era tan solo de seis meses.
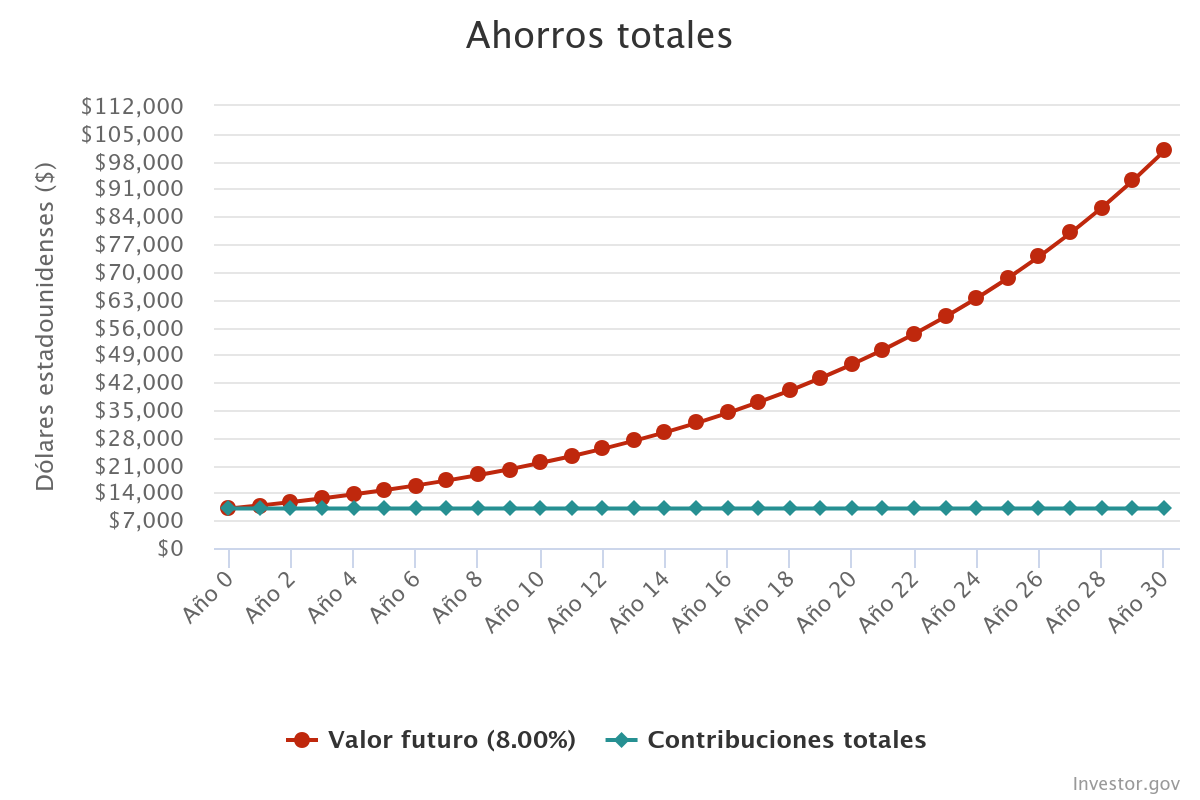
Tres puntos porcentuales anuales pueden parecer una diferencia modesta, pero aplicados durante décadas, representan la diferencia entre jubilarse con holgura o no hacerlo. Si una cartera crece al 8% anual durante 30 años, 10.000 euros se convierten en más de 100.000. Si crece al 5% —esos tres puntos menos—, apenas llega a 43.000. La sobreactuación no cuesta dinero puntualmente: cuesta una fortuna a largo plazo.
Los mercados no solo se mueven por fundamentos económicos, sino también por miedo, euforia y sesgos cognitivos que llevan a los inversores a cometer errores predecibles. La psicología financiera, conocida como Behavioral Finance, estudia precisamente cómo las emociones y los patrones de pensamiento influyen en la toma de decisiones económicas.
La paradoja de la información: más noticias, peores decisiones
Vivimos en una época de sobreabundancia informativa. Notificaciones en tiempo real, análisis de expertos en redes sociales, predicciones sobre la economía global al alcance de un clic. Paradójicamente, todo este flujo de información suele ser contraproducente para el inversor particular.
El comportamiento de los inversores, estimulado muchas veces por la información y las noticias que les llegan alrededor de sus inversiones, provoca que actúen de forma impulsiva, perjudicando el resultado de sus carteras de inversión a largo plazo.
El inversor muerto no lee titulares. No ve los gráficos en rojo durante un crash. No escucha a los analistas augurar el fin de los mercados. Y precisamente por eso, no actúa. Y precisamente por no actuar, gana.
Las personas tienden a actuar demasiado rápido viendo las caídas de los precios de las acciones como una destrucción permanente de riqueza en lugar de una oportunidad para comprar más. Además, la tendencia del inversor medio a rotar la cartera, vender aquellos valores o sectores que están pasando un mal momento y comprar aquellos otros más calientes, lleva sistemáticamente a peores resultados.
Qué lección práctica podemos extraer
La cartera del muerto no nos invita, literalmente, a morir. Nos invita a comportarnos como si no pudiéramos tocar nuestras inversiones. Las implicaciones prácticas son claras y aplicables desde ya:
Define tu estrategia una vez y comprométete con ella a largo plazo. Una cartera diversificada en empresas de calidad, construida una sola vez y mantenida durante décadas, bate históricamente a la inmensa mayoría de gestores activos.
Automatiza las aportaciones. Si el dinero entra directamente a tu cartera cada mes sin pasar por tu cuenta corriente, eliminas la tentación de no invertirlo o de moverlo en el momento equivocado.
Desconéctate del ruido financiero. Revisar tu cartera una vez al año es más que suficiente para un inversor de largo plazo. Cada revisión adicional es una oportunidad para cometer un error.
Acepta la volatilidad como el precio de la rentabilidad. Las caídas no son una señal de alarma, son el coste de obtener rentabilidades superiores a largo plazo. La clave sería la estabilidad: otros trabajos han ilustrado cómo mover mucho el dinero, invertir muy a menudo en diferentes valores, tiende a ofrecer peores rentabilidades.
Conclusión: El arte de no intervenir
La cartera del muerto es, en el fondo, una metáfora poderosa sobre la naturaleza humana y sus limitaciones como inversora. Nos recuerda que los mercados, dejados a su propio ritmo, tienden a crecer. Que el tiempo es el mejor aliado del capital. Y que nuestra tendencia instintiva a “hacer algo” cuando las cosas van mal es, precisamente, lo que nos hace ganar menos.
La próxima vez que sientas el impulso de mover tu cartera, de vender esa acción que lleva tres meses en negativo o de entrar en el activo del que todo el mundo habla, hazte una sola pregunta: ¿qué haría un inversor muerto? La respuesta siempre es la misma. Nada. Y esa nada, histórica y estadísticamente, vale mucho dinero.
¿Quieres aprender a construir tu propia cartera del muerto?
Suscríbete ahora a nuestra newsletter en Substack y recibe cada semana análisis prácticos, estrategias de inversión a largo plazo y las herramientas que necesitas para que tu dinero trabaje por ti mientras tú vives tu vida. Sin ruido. Sin sobreactuación. Solo resultados.