

Nuevo mes y nuevo resumen de la situación actual del mercado y qué empresas están más baratas en este momento.
Resumen global
La apertura del cuarto trimestre de 2026 (Q4) se caracteriza por una fase de consolidación y reajuste de valoraciones en la renta variable internacional. A nivel global, observamos una marcada divergencia macroeconómica interregional acoplada a un entorno de sesgo defensivo en el posicionamiento institucional.
Estados Unidos: Mantiene una trayectoria de resiliencia moderada, aunque la compresión de la amplitud del mercado (breadth) y la ralentización gradual en los datos del mercado laboral han moderado las valoraciones agregadas previa a la temporada de resultados del tercer trimestre.
Europa: Registra un comportamiento plano con sesgo bajista semanal. La fragilidad del sector manufacturero en la Eurozona contrapesa el soporte derivado de las políticas de flexibilización monetaria del Banco Central Europeo (BCE).
China: Muestra síntomas de estabilización táctica respaldados por los paquetes de estímulo monetario e inmobiliario promovidos por el Banco Popular de China (PBOC), si bien la demanda interna estructural sigue requiriendo confirmación mediante catalizadores fiscales de mayor envergadura.
Análisis de EE. UU.
El mercado bursátil estadounidense cotiza en una fase de digestión tras la expansión de múltiplos experimentada durante los trimestres previos.
Indicadores e índices clave
S&P 500: Tras situarse en niveles cercanos a máximos históricos a finales de verano, el índice de referencia ha experimentado un ajuste técnico reciente, cotizando en la zona de los 5.700–5.750 puntos. Registra un rendimiento semanal ajustado del -1,2%, recortando parte de los avances del Q3.
NASDAQ Composite: Muestra una mayor sensibilidad al tramo largo de la curva de tipos de interés y a la recalibración de múltiplos en el complejo de gran capitalización tecnológica (Megacaps), cotizando con una corrección superior a la del mercado general respecto a sus máximos estivales.
Dow Jones Industrial Average (DJIA): Mantiene una mayor estabilidad relativa gracias al flujo comprador hacia sectores de menor beta, consumo defensivo y salud, finalizando con variaciones semanales más contenidas.
Catalizadores y factores estructurales
Política monetaria y tipos: La Reserva Federal (Fed) continúa articulando un ciclo de flexibilización gradual. Los últimos informes de empleo han mostrado una desaceleración en la creación de nóminas no agrícolas, lo que ha reducido la presión sobre las rentabilidades de los Treasuries y reafirmado las expectativas de recortes adicionales en la tasa de fondos federales.
Resultados corporativos y valoración: La tasa de descuento para el crecimiento implícito de beneficios en el sector de semiconductores e Inteligencia Artificial se ha ajustado. El P/E forward del S&P 500 cotiza en niveles de 19 veces, habiendo limpiado parte del exceso de apalancamiento sistémico.
Amplitud del mercado: Existe una divergencia relevante entre el índice ponderado por capitalización y la versión de igual ponderación (S&P 500 Equal Weight), donde la acción media acumula un rezago sensible frente al puñado de líderes de gran capitalización.
Análisis de Europa
Las bolsas europeas presentan una tónica de cautela, atrapadas entre la debilidad de los indicadores PMI industriales y las expectativas de un acomodamiento monetario más agresivo por parte del BCE.
Indicadores e índices clave
Euro Stoxx 50: Cierra la semana con un retroceso cercano al 2,0%, lastrado por la toma de beneficios en bienes de equipo e industria, aunque con soportes claros en el sector bancario y de tecnología continental.
DAX 40 (Alemania): Acusa la anemia en los datos de pedidos industriales y el bajo ritmo de exportación del eje centroeuropeo, cotizando con volatilidad lateralizada.
FTSE 100 (Reino Unido): Supera en rendimiento relativo al bloque continental gracias a su sesgo defensivo y la elevada ponderación de sectores extractivos, bancarios y de materias primas.
IBEX 35 (España): Registra un comportamiento de solidez relativa, manteniéndose cómodamente sobre la cota de los 19.000–20.000 puntos. El fuerte margen neto de la banca comercial y la tracción del sector turístico e infraestructuras continúan actuando como catalizadores positivos.
Catalizadores y factores estructurales
Política monetaria del BCE y BoE: La desaceleración en las lecturas de inflación general dentro de la Eurozona consolida el marco para ajustes adicionales a la baja en la tasa de depósito, buscando dinamizar el crédito al consumo e inversión productiva.
Costes energéticos y geopolítica: El alivio temporal en las cotizaciones del crudo y del gas natural ha moderado los riesgos de segunda ronda en los precios de la industria pesada europea.
Análisis de China
Los mercados de Renta Variable de China continental y Hong Kong atraviesan una ventana de recalibración táctica tras el impacto inicial de las medidas macroeconómicas implementadas por Beijing.
Indicadores índices clave
Shanghai Composite (SSE) & CSI 300: El índice CSI 300 cotiza en el rango de los 4.340–4.360 puntos. Tras tocar mínimos anuales a finales del Q3, los índices domésticos han encontrado un suelo operativo impulsados por la liquidez estatal.
Hang Seng Index (HSI - Hong Kong): Ha registrado episodios de volatilidad superior, capturando flujos de rotación internacional hacia valores tecnológicos (Hang Seng TECH) y desarrolladores inmobiliarios con menor apalancamiento.
Catalizadores y factores estructurales
Medidas de estímulo monetario y financiero: La reducción del coeficiente de reservas obligatorias (RRR), el ajuste a la baja en las tasas hipotecarias existentes y los mecanismos de liquidez directa creados por el PBOC para la compra de acciones por parte de instituciones financieras han reducido el riesgo de cola.
Confianza del consumidor y sector inmobiliario: Aunque la actividad manufacturera muestra síntomas puntuales de retorno a zonas de expansión, el mercado demanda medidas de gasto fiscal directo destinadas a reactivar el consumo de los hogares para garantizar un ciclo alcista sostenible a medio plazo.
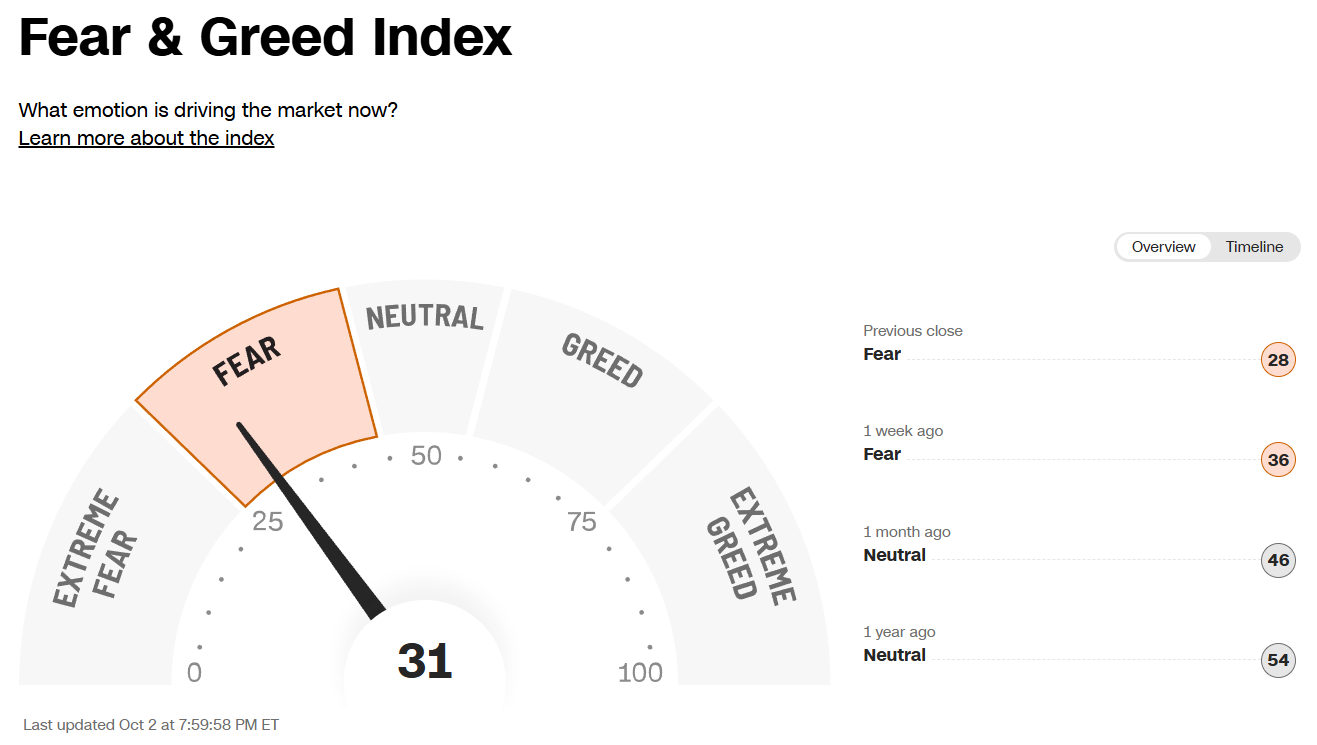
El Fear & Greed Index cotiza en 31 puntos (”Miedo” / “Fear”), reflejando que el capital institucional ha optado por reducir apalancamiento (de-risking) y aumentar sus niveles de cobertura ante la volatilidad implícita en el tramo final del año.
Análisis de los 7 componentes fundamentales
La lectura actual de 31 puntos refleja una clara contracción en la inclinación al riesgo, justificada por la siguiente descomposición técnica de sus componentes:
Momentum del precio de las acciones: El S&P 500 ha perdido tracción relativa frente a su media móvil de 125 días. La pendiente de crecimiento de la media se ha aplanado, señalando una ralentización del impulso alcista primario.
Fortaleza del precio de las acciones: La proporción de valores que alcanzan nuevos máximos de 52 semanas frente a los que cotizan en mínimos de 52 semanas en el NYSE/NASDAQ se ha deteriorado, confirmando la falta de amplitud en la renta variable.
Ancho del precio / amplitud del mercado: El McClellan Volume Index muestra saldos acumulados de volumen descendente superiores a los de volumen ascendente, lo que demuestra que la presión de venta ha sido amplia en los valores de mediana y pequeña capitalización.
Opciones Put y Call: El ratio de opciones Put/Call a 5 días ha repuntado hacia niveles elevados. Los administradores de carteras han incrementado agresivamente la compra de derivados de protección bajista (Puts) de cara a la temporada de resultados.
Demanda de bonos basura: Los diferenciales del crédito de alto rendimiento (High Yield Spreads) frente a los bonos corporativos con grado de inversión (Investment Grade) se han ampliado ligeramente, indicando menor tolerancia al riesgo de impago por parte del mercado de renta fija.
Volatilidad del mercado: El índice VIX ha registrado repuntes por encima de sus medias de 50 días, reflejando un encarecimiento en la prima de riesgo solicitada por los participantes del mercado frente a potenciales sorpresas macroeconómicas.
Demanda de refugio seguro: La diferencia entre los rendimientos de la renta variable y la rentabilidad de los bonos del Tesoro de EE. UU. a 20 años refleja una rotación táctica hacia la deuda soberana, indicando una preferencia por la preservación de capital.
Las mejores y peores de septiembre
A continuación vamos a ver qué empresas lo han hecho mejor y cuales lo han hecho peor en agosto.
Las peores
Estas son las empresas de mi lista de seguimiento que peor lo han hecho en septiembre:
