

Nuevo resumen de la situación actual del mercado y qué empresas están más baratas en este momento.
Resumen global
Al cierre del mes de octubre de 2026, los mercados bursátiles internacionales muestran un marcado sesgo hacia la aversión al riesgo, impulsado por una consolidación bajista tras las recientes métricas corporativas del tercer trimestre y el endurecimiento de las condiciones macroeconómicas.
Los principales catalizadores que dominan la dinámica del mercado incluyen:
Política monetaria y tipos de interés: Las expectativas sobre la senda de tipos de la Reserva Federal (Fed) y el Banco Central Europeo (BCE) se mantienen cautelosas debido a presiones inflacionarias latentes.
Tensiones energéticas: El repunte del petróleo Brent por encima de los 116 USD por barril intensifica los costes de insumo y presiona las valoraciones del sector industrial.
Ajuste de valoración en tecnología e IA: Revisión del retorno sobre el capital invertido (ROIC) en proyectos de infraestructura de Inteligencia Artificial, lo que ha derivado en toma de beneficios en megacaps y semiconductores.
Análisis de EE. UU.
El mercado estadounidense registra un ajuste técnico y recogidas de beneficios tras las revalorizaciones acumuladas en semestres anteriores. El apetito comprador se ha visto moderado por la cautela en las guías corporativas (guidance) presentadas para el cierre del ejercicio.
Indicadores e índices clave
S&P 500: Registra un retroceso mensual del -1,8%. Se observa presión vendedora en los componentes de mayor ponderación por capitalización, mientras que los sectores defensivos ofrecen soporte al índice general.
NASDAQ Composite: Registra una corrección mensual del -2,9%. Destaca el ajuste en múltiplos dentro de semiconductores, software y grandes plataformas tecnológicas tras la presentación de sus estados financieros del Q3.
Dow Jones Industrial Average (DJIA): Muestra un desempeño relativo superior con una leve variación del -0,4% en el mes, impulsado por la resiliencia en empresas industriales de gran escala, del sector financiero y de salud.
Catalizadores fundamentales
Exigencia de monetización tecnológica: El mercado ha elevado la exigencia de retornos tangibles sobre las inversiones masivas en Inteligencia Artificial. Guías de gasto de capital (CapEx) elevadas sin un crecimiento simétrico en los márgenes operativos han penalizado el comportamiento de las megacapitalizaciones.
Efecto de la reserva federal: La incertidumbre sobre la velocidad y magnitud de eventuales recortes de tipos por parte de la Fed mantiene ajustadas las condiciones de financiación para medianas y pequeñas empresas, reflejado en la debilidad del Russell 2000.
Rotación sectorial defensiva: Se constata una rotación de flujos desde estrategias de crecimiento (Growth) hacia sectores refugio como servicios públicos (Utilities), consumo básico (Consumer Staples) y sanidad (Healthcare).
Análisis de Europa
Las bolsas europeas reflejan el desacoplamiento entre la fragilidad de la actividad industrial del norte de la región y la firmeza del sector bancario del sur, en un entorno de reducido crecimiento en la Eurozona.
Indicadores e índices clave
Euro Stoxx 50: Registra un descenso mensual del -2,1%, lastrado por la contracción del sector del lujo, la automoción y la manufactura pesada.
DAX (Alemania): Muestra una corrección del -2,6% en el periodo, acusando el estancamiento de la demanda industrial externa y los costes estructurales de la energía en la base fabril alemana.
FTSE 100 (Reino Unido): Comportamiento plano con un ligero avance del +0,2% mensual, donde la ponderación de compañías mineras, energéticas y de alta rentabilidad por dividendo neutraliza las presiones bajistas globales.
Ibex 35 (España): Desempeño relativo positivo con una subida del +0,5% en el mes, sustentado en la fortaleza del sector bancario —favorecido por amplios márgenes netos de intereses— y el negocio energético renovable.
Catalizadores fundamentales
Deterioro Manufacturero: Los índices de gestores de compras (PMI) en la Eurozona confirman la persistencia de territorio de contracción industrial, afectando a la cadena de valor automotriz y de bienes de equipo.
Solidez del margen bancario: Las entidades financieras del Ibex 35 y del Euro Stoxx mantienen métricas de capital (CET1) elevadas y retornos sobre el capital (ROE) atractivos, compensando la moderación del consumo discrecional.
Política monetaria del BCE: La postura dependiente de los datos (data-dependent) manifestada por el BCE genera episodios de volatilidad en los diferenciales de prima de riesgo soberana (spreads BTP/Bund).
Análisis de China
Los mercados de China continental y Hong Kong continúan cotizando con descuentos significativos respecto a sus medias históricas y a los mercados desarrollados, condicionados por la lentitud en el proceso de reactivación económica.
Indicadores e índices clave
Shanghai Composite: Consolidación lateral con una variación del -0,8% en el mes. Soporte técnico derivado de intervenciones selectivas por parte de fondos con respaldo estatal (National Team).
CSI 300: Registra una corrección del -1,2% en el mes, reflejando cautela inversora ante la débil demanda de crédito por parte del sector corporativo y privado.
Hang Seng (Hong Kong): Muestra una caída del -3,4% en el mes, condicionada por salidas de flujos de capital internacional en plataformas tecnológicas y valores del sector inmobiliario.
Catalizadores fundamentales
Mecanismos de transmisión del estímulo: Si bien las inyecciones de liquidez del Banco Popular de China han mejorado la liquidez en el sistema interbancario, la transmisión real al consumo de los hogares e inversión privada sigue mostrando rigideces.
Reestructuración inmobiliaria: El prolongado proceso de saneamiento del endeudamiento en el desarrollo inmobiliario sigue pesando sobre los balances locales y el sentimiento del consumidor.
Fricciones geopolíticas y comerciales: La incertidumbre sobre restricciones tecnológicas y regulaciones al comercio exterior limita la expansión de múltiplos en los activos cotizados en el exterior.
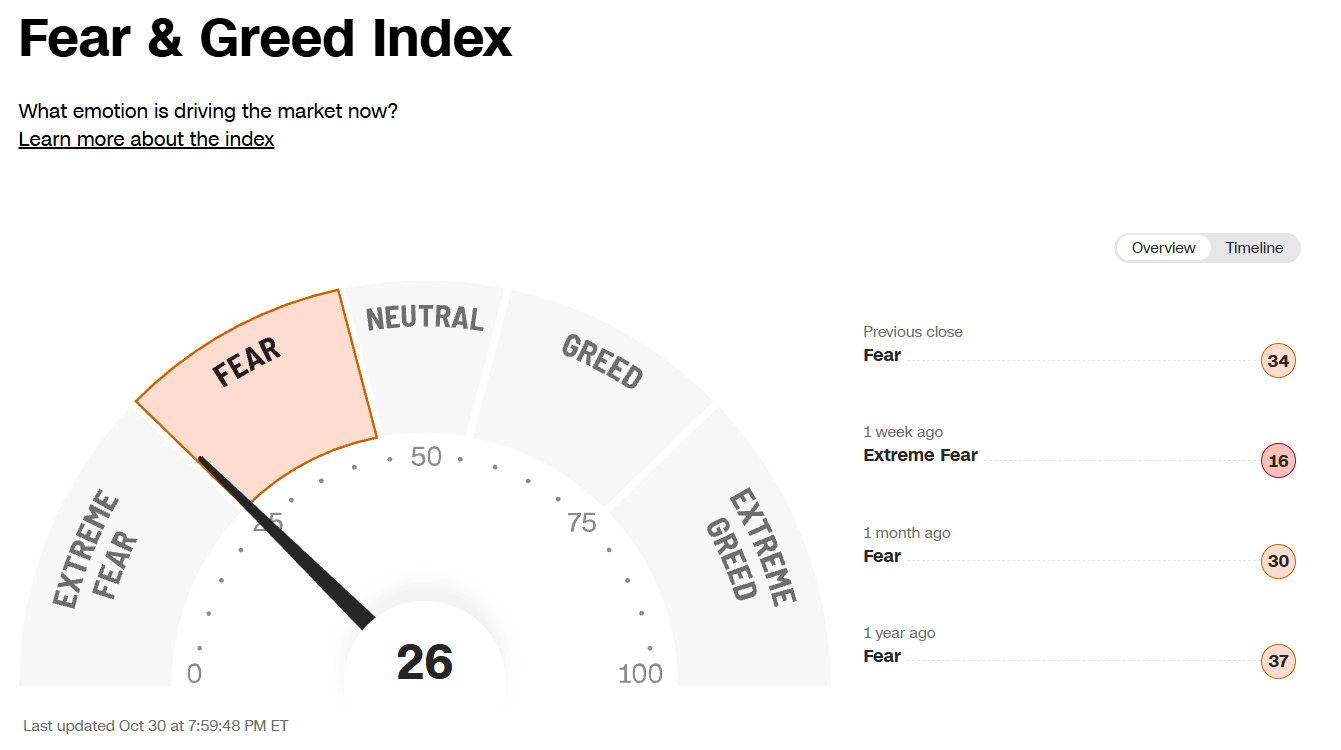
El Fear and Greed Index de CNN marca un valor de 26, lo que posiciona al mercado en la zona de “Fear” (miedo), rozando el umbral de “Extreme Fear” (miedo extremo).
Desglose y análisis de los componentes
El nivel de 26 se deriva del comportamiento alineado hacia la aversión al riesgo en sus siete componentes cuantitativos:
Momentum del precio de las acciones: El S&P 500 cotiza por debajo de su media móvil de 125 días, lo que confirma la pérdida de la inercia alcista de medio plazo.
Fortaleza del precio de las acciones: El número de títulos en la Bolsa de Nueva York (NYSE) que alcanzan mínimos de 52 semanas supera ampliamente a aquellos que marcan máximos de 52 semanas.
Amplitud del mercado: El indicador de volumen (McClellan Volume Summation Index) muestra que el volumen negociado en valores a la baja supera holgadamente al de los valores al alza, evidenciando un deterioro en la participación general del mercado.
Opciones Put y Call: El ratio promedio de 5 días CBOE Put/Call se sitúa por encima de 1,00, reflejando una demanda dominante de coberturas de protección (Puts) frente a posiciones alcistas (Calls).
Demanda de bonos basura: El diferencial de rendimiento (yield spread) entre bonos de alto rendimiento (High Yield) y bonos con grado de inversión se ha ampliado, exigiendo una mayor prima de riesgo por crédito.
Volatilidad del mercado: El índice VIX se sitúa por encima de su media móvil de 50 días, señalando un incremento en la demanda de coberturas ante posibles caídas aceleradas.
Demanda de refugio seguro: El diferencial entre el rendimiento de la renta variable y los títulos del Tesoro indica una rotación táctica hacia activos de deuda pública percibidos como refugio.
Las mejores y peores de octubre
A continuación vamos a ver qué empresas lo han hecho mejor y cuales lo han hecho peor en octubre.
Las peores
Estas son las empresas de mi lista de seguimiento que peor lo han hecho en octubre:
