

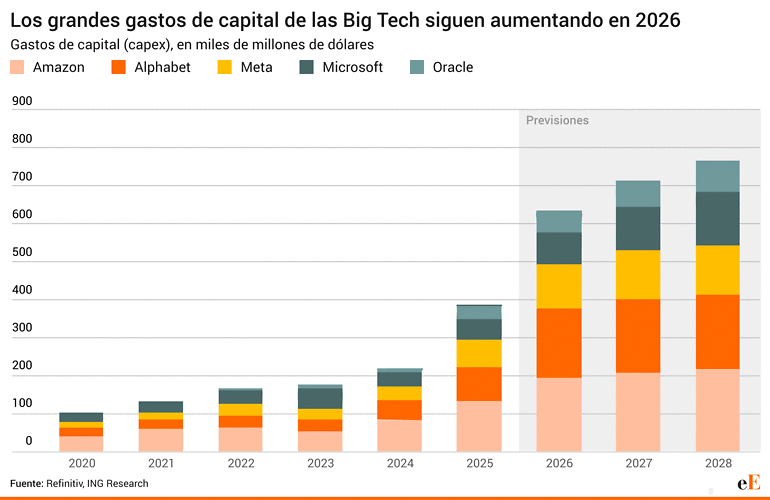
Cuando un puñado de empresas multiplica su gasto de capital un 77% en un solo año, conviene prestar atención. Microsoft, Alphabet, Amazon y Meta destinarán en 2026 unos 725.000 millones de dólares combinados a infraestructura de inteligencia artificial, frente a los 410.000 millones de 2025 —y algunas estimaciones recientes, tras la última revisión al alza de Alphabet, sitúan ya la cifra por encima de los 760.000-800.000 millones. Es el mayor ciclo de inversión industrial de la historia moderna, financiado en gran parte por negocios que hasta ahora eran modelos de eficiencia de capital.
La pregunta que todos nos hacemos es sencilla de formular y difícil de responder: ¿es esto una inversión productiva que se rentabilizará con el tiempo, o una sobreinversión colectiva que acabará pasando factura? Como suele ocurrir con las preguntas importantes, la respuesta honesta no es un sí o un no, sino “depende de qué mires y de qué empresa hables”. Vamos por partes.
La magnitud del gasto: de la eficiencia de capital al hiperciclo industrial
Entre el año 2000 y hace apenas dos años, Amazon, Alphabet, Microsoft y Meta acumularon algo más de un billón de dólares de capex combinado. Prácticamente la mitad de ese billón se ha desembolsado en los últimos 24 meses. No es una aceleración gradual: es un salto de escala.
Las cifras por compañía para 2026:
Amazon: 200.000 millones, sobre todo para centros de datos de AWS.
Microsoft: 190.000 millones; su CFO admite que seguirán con restricciones de capacidad todo el año.
Alphabet: revisó su previsión al alza dos veces, hasta 195.000-205.000 millones.
Meta: entre 115.000 y 145.000 millones; su CFO sitúa la IA por delante incluso de las recompras de acciones.
Y esto es solo el principio. Goldman Sachs eleva su estimación de capex combinado de las cuatro grandes hasta 5,3 billones de dólares entre 2025 y 2030, con un gasto agregado del sector —cómputo, centros de datos y energía— que podría rozar los 7,6 billones entre 2026 y 2031. Morgan Stanley proyecta que el capex de los cuatro grandes operadores de nube norteamericanos pase de 917.000 millones en 2026 a 1,47 billones en 2027 y 1,64 billones en 2028.
¿Se está rentabilizando? Las señales a favor son reales
Antes de sumarme al coro de escépticos: no todo en esta historia es humo. Los resultados del segundo trimestre de 2026 muestran una aceleración genuina de los ingresos de nube, el canal más directo por el que esta inversión se convierte en caja:
