

Todos hemos visto esa publicación en redes sociales: alguien presume un 40% de rentabilidad anual gracias a una estrategia agresiva de momentum, opciones o criptomonedas apalancadas. Y, casi sin darnos cuenta, empezamos a sentir que nuestra cartera aburrida y constante, se queda corta.
Pero aquí está la verdad incómoda que pocos gestores de fondos te van a contar: la estrategia de inversión más rentable sobre el papel no sirve de nada si no eres capaz de mantenerla cuando el mercado se desploma un 30%. Si esa caída te hace vender en pánico, da igual lo brillante que fuera la teoría detrás de tu estrategia. El resultado real será peor que el de alguien con una estrategia “mediocre” pero que duerme tranquilo cada noche.
Este artículo no trata de qué estrategia es matemáticamente superior. Trata de algo más importante a largo plazo: encontrar la estrategia que tú, con tu temperamento, tu situación vital y tu tolerancia al riesgo, puedas mantener durante décadas.
La trampa de perseguir la estrategia “perfecta”
Existe una obsesión generalizada por encontrar el sistema óptimo de inversión, como si fuera una fórmula matemática universal. La realidad es que las finanzas conductuales llevan décadas demostrando algo distinto: el inversor medio obtiene rentabilidades muy inferiores a las del propio mercado, no por elegir mal los activos, sino por comportarse mal con ellos.
Este fenómeno tiene nombre propio: el “behavior gap” o brecha de comportamiento. Consiste en la diferencia entre la rentabilidad que ofrece un activo y la rentabilidad que realmente obtiene el inversor medio que lo posee, normalmente porque compra caro por euforia y vende barato por miedo.
Algunas causas habituales de esta brecha son:
Vender en plena caída para “cortar pérdidas” cuando el mercado está más barato, no más caro.
Cambiar de estrategia cada pocos meses persiguiendo lo que mejor ha funcionado últimamente.
Sobreexponerse a un activo de moda sin entender realmente qué se está comprando.
Revisar la cartera a diario, lo que multiplica el estrés y las decisiones impulsivas.
Ninguno de estos errores tiene que ver con la calidad técnica de la estrategia elegida. Tienen que ver con la incompatibilidad entre la estrategia y la persona que la ejecuta.
Conoce las principales familias de estrategias de inversión
Antes de elegir, conviene tener claro el mapa del terreno. Aunque existen infinitas variantes, la mayoría de las estrategias de inversión en bolsa se agrupan en estas grandes familias:
1. Inversión en valor (Value Investing)
Busca empresas que cotizan por debajo de su valor intrínseco, normalmente con métricas conservadoras (PER bajo, buen balance, flujos de caja estables). Es la filosofía asociada históricamente a inversores como Warren Buffett. Suele requerir paciencia, ya que el mercado puede tardar años en “reconocer” el valor de una empresa infravalorada.
2. Inversión en crecimiento (Growth Investing)
Se centra en empresas con un crecimiento de ingresos y beneficios muy superior a la media, aunque coticen a múltiplos elevados. El potencial de revalorización es mayor, pero también lo es la volatilidad: estas empresas pueden caer con fuerza ante cualquier decepción en resultados.
3. Inversión en dividendos
Prioriza empresas consolidadas que reparten una parte de sus beneficios de forma recurrente. Genera ingresos pasivos periódicos, lo que aporta una sensación de control y previsibilidad muy valorada por inversores que buscan tranquilidad psicológica, aunque el potencial de crecimiento del capital suele ser más moderado.
4. Inversión indexada o pasiva
Consiste en replicar un índice amplio (como el MSCI World o el S&P 500) en lugar de seleccionar empresas individualmente. Su gran virtud es la simplicidad y la diversificación automática, lo que reduce el riesgo de errores de comportamiento al minimizar las decisiones que hay que tomar.
5. Estrategias activas o de momentum
Buscan aprovechar tendencias de corto y medio plazo, rotando posiciones con mayor frecuencia. Pueden ofrecer rentabilidades atractivas en mercados alcistas, pero exigen dedicación constante, nervios templados y, en muchos casos, generan más impuestos y comisiones por la rotación de activos.
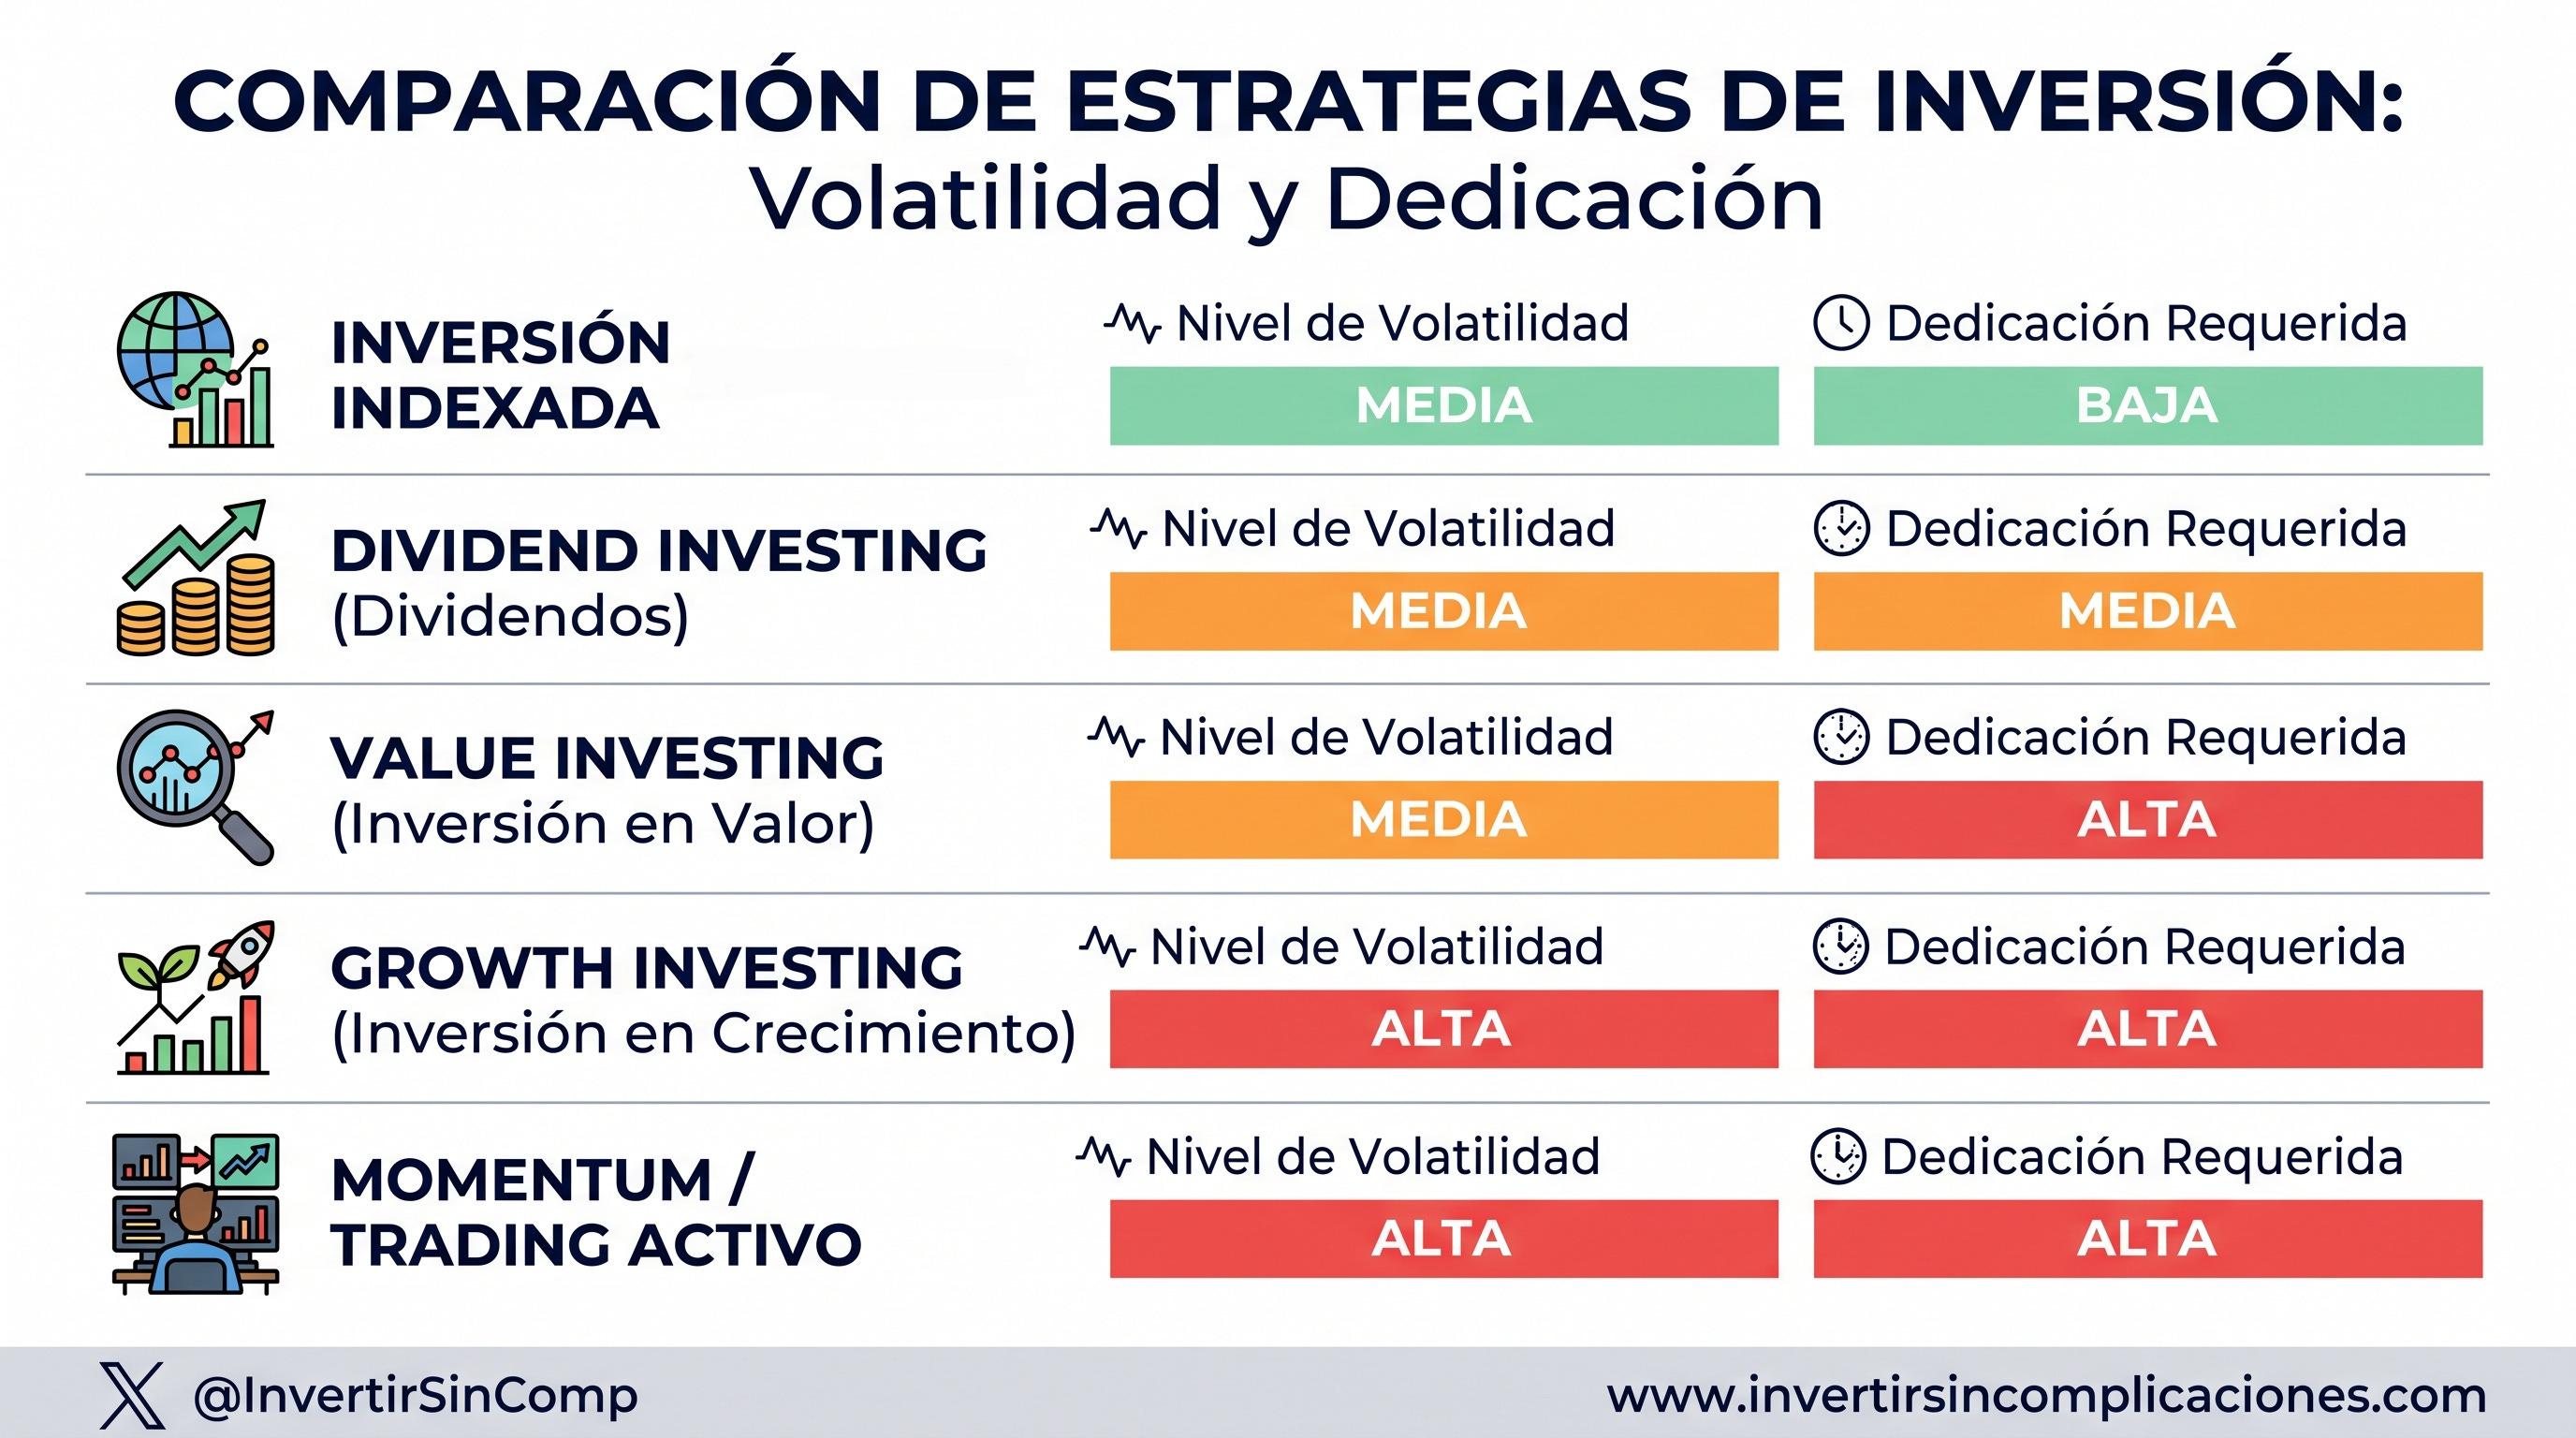
Ninguna de estas familias es objetivamente “la mejor”. Cada una responde a un perfil psicológico, una etapa vital y un nivel de implicación distintos.
El verdadero coste de la incomodidad
Imagina dos inversores con el mismo capital inicial:
Inversor A elige una estrategia agresiva de crecimiento con un potencial teórico del 12% anual, pero la abandona en la primera corrección importante, vendiendo con pérdidas del 20%.
Inversor B elige una estrategia de dividendos más conservadora, con un potencial teórico del 7% anual, pero la mantiene sin tocarla durante 15 años porque le genera tranquilidad ver ingresos recurrentes cada trimestre.
A largo plazo, el Inversor B probablemente acabe con más patrimonio que el Inversor A, simplemente porque el interés compuesto necesita tiempo ininterrumpido para funcionar. La estrategia “inferior” sobre el papel termina ganando en la práctica porque fue la única que se sostuvo en el tiempo.
Esto no significa que haya que elegir siempre la opción más conservadora. Significa que la rentabilidad que importa es la que realmente se obtiene, no la que aparece en un backtest.
Cómo identificar la estrategia que encaja contigo
Antes de mover un solo euro, conviene hacerse algunas preguntas honestas:
¿Cómo reaccioné la última vez que perdí dinero en una inversión? Si la respuesta es “vendí de inmediato”, probablemente necesites una estrategia con menor volatilidad percibida.
¿Cuánto tiempo y energía estoy dispuesto a dedicar a revisar mi cartera? Las estrategias activas exigen seguimiento constante; las pasivas, prácticamente ninguno.
¿En qué horizonte temporal voy a necesitar este dinero? A mayor horizonte, mayor margen para asumir volatilidad a corto plazo.
¿Necesito ver resultados tangibles con frecuencia para no perder la motivación? Si es así, una estrategia de dividendos con ingresos periódicos puede aportar ese refuerzo psicológico que un fondo indexado puro no ofrece de forma visible.
¿Entiendo realmente lo que estoy comprando? La tranquilidad real no viene de elegir el activo de moda, sino de comprender por qué lo posees.
Mezclar estrategias sin perder el rumbo
No hace falta ser un purista de una única filosofía de inversión. De hecho, muchos inversores experimentados combinan varias estrategias dentro de una misma cartera: una base de fondos indexados, una porción de empresas de dividendos para generar ingresos, y una pequeña parte satélite en compañías de crecimiento.
El problema no es mezclar. El problema es mezclar sin saber qué estás mezclando.
Para que la combinación funcione, conviene seguir algunas reglas prácticas:
Etiqueta cada posición según su estrategia de origen. Antes de comprar cualquier empresa, ten claro si entra en tu cartera como apuesta de valor, de crecimiento, de dividendo o como posición táctica de corto plazo.
Define un porcentaje máximo para cada estrategia. Por ejemplo, un 60% en indexados, un 25% en dividendos y un 15% en crecimiento, evitando que una estrategia “invada” sin querer el espacio de otra.
No juzgues una posición de valor con la lógica del crecimiento, ni al revés. Una empresa de valor que no sube en seis meses no está “fallando” si esa es precisamente su naturaleza: paciencia y revalorización lenta.
Revisa periódicamente que cada empresa siga perteneciendo a la categoría por la que la compraste. Las compañías cambian: una empresa de crecimiento puede madurar y convertirse en una de dividendos con el tiempo, y eso debe reflejarse en cómo la evalúas.
Esta claridad mental es lo que separa una cartera diversificada de forma inteligente de una colección desordenada de “buenas ideas” sin coherencia entre sí.
Construye tu propio mapa de inversión
Si quieres pasar de la teoría a la práctica, estos son los pasos recomendados:
Evalúa con honestidad tu tolerancia real al riesgo, no la que te gustaría tener.
Elige una estrategia principal que sirva de base estable para la mayor parte de tu cartera.
Si lo deseas, añade estrategias complementarias en porcentajes claramente delimitados.
Documenta por qué compras cada activo y a qué estrategia pertenece, en un registro simple.
Revisa tu cartera con una frecuencia razonable (trimestral o semestral), no a diario.
La conclusión que pocos quieren escuchar
No existe una estrategia de inversión universalmente superior. Existe la estrategia que tú puedes sostener cuando el mercado se pone feo, que es exactamente cuando más importa hacerlo. El dinero que se queda invertido durante las caídas es el que termina capturando las subidas posteriores. El dinero que sale por pánico nunca vuelve a tiempo.
Así que la próxima vez que sientas la tentación de copiar la estrategia agresiva de otra persona porque “le está funcionando mejor”, pregúntate si esa estrategia te dejaría dormir tranquilo durante la próxima corrección del mercado. Si la respuesta es no, ya tienes tu respuesta sobre qué estrategia no es para ti, por muy buena que parezca sobre el papel.
📩 ¿Quieres profundizar en cómo construir tu propia estrategia de inversión, paso a paso?
Cada semana analizamos estrategias de inversión, empresas y los errores psicológicos más comunes que cuestan dinero a los inversores. Si quieres dejar de perseguir la estrategia de moda y empezar a construir un sistema que realmente puedas mantener durante años, suscríbete ahora a nuestra comunidad.
No vendemos promesas de rentabilidades milagrosas. Vendemos claridad, criterio y la tranquilidad de saber exactamente por qué tienes lo que tienes en tu cartera. Tu futuro yo, el que no vendió en pánico durante la próxima caída del mercado, te lo agradecerá.